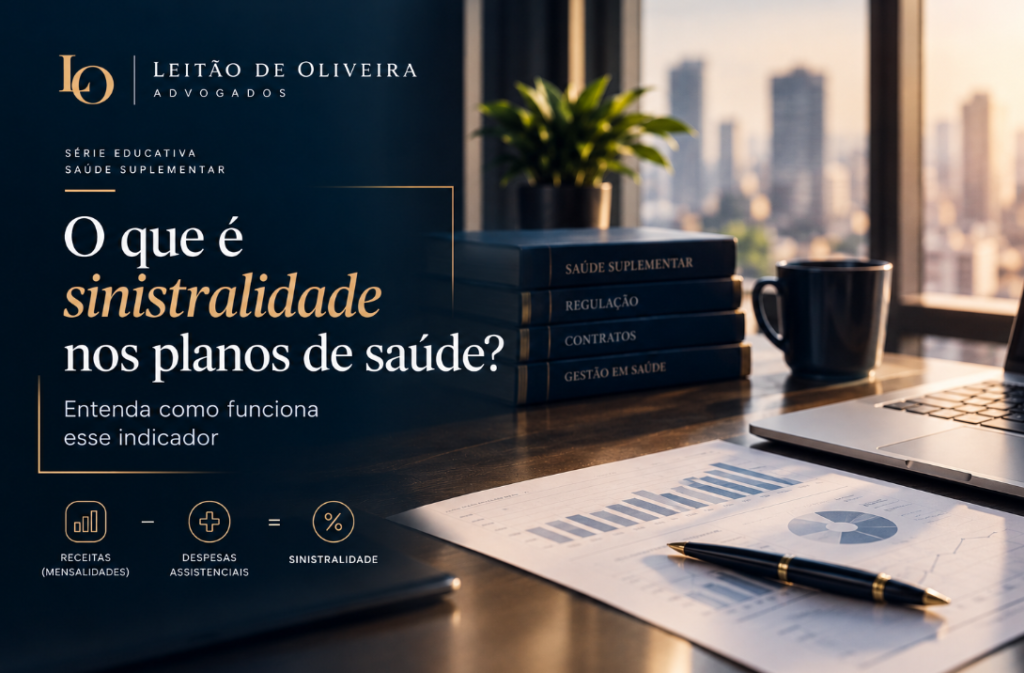
A sinistralidade nos planos de saúde é um dos indicadores mais relevantes para compreender a sustentabilidade econômico-financeira da Saúde Suplementar. Ela relaciona as despesas assistenciais de uma carteira às receitas que a operadora obtém com os contratos.
Por isso, o indicador interessa não apenas às operadoras. Empresas contratantes, administradoras de benefícios e profissionais que atuam no setor também precisam compreender sua dinâmica.
Além disso, a sinistralidade ajuda a analisar a evolução dos custos assistenciais. No entanto, ela não explica, isoladamente, todos os fatores que influenciam o equilíbrio financeiro de um contrato.
Neste artigo, você vai entender como funciona esse indicador, como realizar seu cálculo e qual é sua relação com os reajustes dos planos coletivos.
Como funciona a sinistralidade nos planos de saúde?
A sinistralidade representa a relação entre as despesas assistenciais e as receitas consideradas no cálculo. Em termos simples, ela demonstra quanto da receita se destina ao pagamento dos serviços de saúde utilizados pelos beneficiários. Assim, o indicador permite acompanhar a relação entre arrecadação e utilização assistencial ao longo de determinado período.
Como calcular a sinistralidade?
Para compreender, imagine um plano de saúde que, em determinado período, registrou:
-
Receita considerada no cálculo: R$ 10 milhões;
-
Despesas assistenciais: R$ 8 milhões.
Nesse cenário, a sinistralidade corresponde a 80%.
Isso significa que, a cada R$ 100 de receita considerada, a operadora destinou R$ 80 ao pagamento das despesas assistenciais
Entretanto, esse percentual não representa, necessariamente, o resultado financeiro final da operação. Afinal, a operadora também precisa considerar despesas administrativas, tributos, investimentos, inflação médica, provisões e outros compromissos.
Portanto, a sinistralidade oferece uma informação importante, mas não substitui uma análise financeira mais ampla.
O que significa uma sinistralidade elevada?
Uma sinistralidade elevada indica que as despesas assistenciais consomem uma parcela maior da receita considerada no cálculo. Consequentemente, a operadora dispõe de uma margem menor para suportar os demais custos da atividade.
Ainda assim, o percentual exige uma análise cuidadosa. Afinal, diferentes fatores podem explicar sua evolução.
Entre eles, destacam-se:
-
Aumento da frequência de utilização dos serviços;
-
Maior complexidade dos tratamentos;
-
Elevação dos custos de procedimentos, materiais e medicamentos;
-
Mudanças no perfil da carteira;
-
Concentração de despesas assistenciais em determinados períodos;
-
Variações na receita dos contratos.
Além disso, esses fatores podem ocorrer simultaneamente. Por esse motivo, uma análise consistente precisa considerar o contexto da carteira e o período examinado. Não basta, portanto, observar o percentual de forma isolada.
Sinistralidade significa que os beneficiários utilizam demais o plano?
Não necessariamente.
A utilização dos serviços de saúde constitui parte essencial da finalidade dos contratos de assistência à saúde. Além disso, a frequência e a complexidade dos atendimentos variam conforme o perfil dos beneficiários e suas necessidades assistenciais. Por isso, uma sinistralidade elevada não permite concluir, por si só, que existe utilização excessiva ou inadequada.
Da mesma forma, o indicador não demonstra automaticamente falhas na gestão da operadora. Uma avaliação técnica deve considerar os dados assistenciais, os custos envolvidos, as características da carteira e os critérios utilizados no cálculo.
Nesse sentido, a análise da sinistralidade exige método e contexto. Afinal, decisões baseadas apenas em um percentual podem produzir interpretações incompletas.
Qual é a relação entre sinistralidade e reajuste dos planos de saúde?
A sinistralidade pode integrar a análise econômica dos contratos coletivos. Entretanto, sinistralidade e reajuste são conceitos diferentes. A sinistralidade representa um indicador que relaciona receitas e despesas assistenciais. Já o reajuste corresponde à alteração do valor da mensalidade, conforme as condições contratuais e as regras regulatórias aplicáveis.
Portanto, o aumento da sinistralidade não autoriza, automaticamente, qualquer reajuste. A análise precisa considerar a modalidade de contratação, as cláusulas contratuais, o período de apuração e as normas da Agência Nacional de Saúde Suplementar (ANS).
Além disso, os contratos coletivos seguem regras específicas. Por isso, não se deve aplicar a eles, de maneira automática, os mesmos critérios utilizados nos planos individuais ou familiares. A ANS disponibiliza orientações sobre o reajuste anual dos planos coletivos e sobre o agrupamento de contratos com até 29 beneficiários. Essas regras ajudam a compreender como o setor trata os reajustes. Ainda assim, cada situação exige análise própria, de acordo com o contrato e a regulamentação vigente.
Por que a sinistralidade importa para a sustentabilidade da Saúde Suplementar?
A sustentabilidade da Saúde Suplementar depende de uma relação equilibrada entre receitas, despesas assistenciais e demais custos da operação.
Nesse contexto, a sinistralidade funciona como uma ferramenta de acompanhamento. Ela permite identificar tendências, avaliar variações e apoiar decisões relacionadas à gestão da carteira.
Além disso, o indicador pode contribuir para análises sobre a evolução dos custos assistenciais e a necessidade de aprimorar processos.
Por exemplo, a operadora pode avaliar a frequência de determinados procedimentos, a concentração de despesas e as mudanças no perfil de utilização.
Da mesma forma, empresas contratantes podem compreender melhor os fatores que influenciam a dinâmica econômica de seus contratos coletivos.
No entanto, a sustentabilidade não depende de um único indicador. Ela também exige governança, transparência, análise de dados e atenção às regras regulatórias. Em outras palavras, compreender a sinistralidade permite qualificar o debate sobre os custos da assistência à saúde. Contudo, decisões responsáveis precisam considerar o conjunto das informações disponíveis.
Perguntas frequentes sobre sinistralidade nos planos de saúde
O que é sinistralidade nos planos de saúde?
A sinistralidade é um indicador que relaciona as despesas assistenciais às receitas consideradas no cálculo. Dessa forma, ela demonstra qual parcela da receita se destina ao pagamento dos serviços de saúde utilizados pelos beneficiários.
Como calcular a sinistralidade de um plano de saúde?
Basta dividir as despesas assistenciais pelas receitas consideradas no cálculo e multiplicar o resultado por 100. Por exemplo, despesas de R$ 8 milhões sobre receitas de R$ 10 milhões correspondem a uma sinistralidade de 80%.
Sinistralidade alta significa que o plano terá reajuste?
Não automaticamente. A sinistralidade pode integrar a análise econômica de um contrato coletivo, mas o reajuste depende das condições contratuais e das regras regulatórias aplicáveis.
A sinistralidade é a mesma coisa que lucro ou prejuízo?
Não. A sinistralidade relaciona receitas e despesas assistenciais. Já o resultado financeiro da operação também considera outros custos, tributos, investimentos e compromissos.
Por que acompanhar a sinistralidade?
O acompanhamento permite identificar tendências de utilização e custos assistenciais. Além disso, oferece informações relevantes para a gestão da carteira e para a análise da sustentabilidade dos contratos.
Considerações finais
A sinistralidade nos planos de saúde é um indicador essencial para compreender a dinâmica econômica da Saúde Suplementar. Entretanto, sua interpretação exige cuidado.
Embora o percentual ajude a acompanhar a relação entre receitas e despesas assistenciais, ele não explica sozinho o resultado de uma operação nem determina automaticamente o reajuste de um contrato.
Por isso, uma análise consistente deve considerar os dados da carteira, as condições contratuais e a regulamentação aplicável. Mais do que observar um número, compreender a sinistralidade significa avaliar os fatores que influenciam a sustentabilidade da assistência à saúde.
Leitão de Oliveira Advogados – Advocacia atuante em Saúde, Direito Médico, Saúde Suplementar – Plano de saúde e para profissionais e empresas que atuam em saúde.

 Sede: Av. Paulista, 1842, 17º Andar, São Paulo/SP